選別の時代が始まる──TradFiとクリプトが交差する“制度の最前線”
序章:議論の終わりと、実装の始まり
ここ数回の「エポックな日々」では、暗号資産やブロックチェーンを単なる投機市場としてではなく、もっと大きな文脈の中で捉えてきました。
エポック609では、国家戦略や安全保障、AI、そしてブロックチェーンが一つの地図の上でつながり始めていることを見ました。
エポック614では、AIエージェント経済の到来と、その経済活動を支える認証・プライバシー・価値移転の基盤として、ブロックチェーンが果たす役割を整理しました。
さらにエポック618では、国家・AI・ブロックチェーンが交差しながら、新しい金融文明の設計図そのものが描かれ始めていることを確認してきました。
つまり、これまで私たちが見てきたのは、金融の未来をめぐる「大きな構図」です。
国家は何を守ろうとしているのか。
AIはどこまで経済主体になれるのか。
ブロックチェーンは本当に次の金融基盤になりうるのか。
そうした問いを、文明論、国家戦略、技術進化という広い視野から追ってきたわけです。
ただ、いま起きている動きは、その延長線上にあるだけではありません。
むしろ今は、そこから一段階進んだ局面に入りつつあります。
これまでは、「暗号資産を認めるのか」「ブロックチェーンを制度の中に入れるのか」といった、いわば理念や方向性をめぐる議論が前面にありました。
ところが足元では、その問い方自体が変わり始めています。
争点は、もはや
暗号資産を認めるかどうか
ではありません。
本当の焦点は、
どの暗号資産が、どの条件で、制度の中に入るのか
に移っています。
これはかなり大きな変化です。
言い換えれば、いま起きているのは「全面解禁」でも「全面排除」でもありません。
革命のように見えて、その実態はもっと制度的で、もっと現実的です。
市場全体を一気に受け入れるのではなく、分類し、条件をつけ、通れるものを通し、通れないものを外に置く。
その意味で、今のフェーズをひと言で表すなら、自由化ではなく選別です。
この流れは、いくつかの出来事が重なることで一気に見えやすくなってきました。
SECとCFTCが暗号資産を一律ではなく、性質ごとに整理し始めたこと。
その中でADAが「デジタル商品」という文脈で位置づけられ、Cardanoの設計思想が制度との整合性という観点から読み直され始めていること。
さらに、Nasdaqを通じたトークン化証券の正式承認により、TradFiがブロックチェーンを敵としてではなく、自らの市場構造の内部へ取り込み始めたこと。
そしてその横では、AIが金融を使うための条件として、本人性、責任帰属、選択的開示といった論点が前景化し、暗号資産とブロックチェーンがその受け皿として浮上しつつあります。
ここで重要なのは、これらを別々のニュースとして見ないことです。
規制、金融市場、AI、ブロックチェーン。
一見すると別のトピックに見えるものが、実は一つの場所でぶつかり始めています。
それが、今回の記事で追いたい
「制度の最前線」
です。
TradFiは、自分たちの決済、流動性、規制優位、信認を守りたい。
一方で、暗号資産とブロックチェーンの側は、次の金融基盤の中核に自らを位置づけたい。
この二つは真正面から衝突しているように見えますが、現実には対立だけではなく、吸収、接続、再編が同時に進んでいます。
だからこそ今は、単に「追い風が来ている」と言うだけでは足りません。
本当に見るべきなのは、どこに線が引かれ、どこに橋が架けられ、何が制度の内側に入ろうとしているのかです。
今回のエポックな日々619では、そうした視点から、最近の法案動向、SECの方針転換、ADAの位置づけ、トークン化証券の進展、そしてAIと暗号資産の接続点をまとめて見ていきます。
テーマは明確です。
設計図はすでに描かれた。
いま私たちが見ているのは、その設計図が制度に変わり始めた瞬間です。
そしてその過程で問われているのは、
何が次の金融インフラとして採用されるのか、
何が制度に適合し、何が弾かれるのか、
その選別のルールは誰が決めるのか、ということです。
いま起きているのは、革命ではありません。
選別です。
そしてその選別が始まった場所こそが、
TradFiとクリプトが交差する、制度の最前線なのだと思います。
関連ツィートURL
- SECの方針転換と暗号資産分類 https://x.com/SITIONjp/status/2034386212786692361?s=20
- ADAは“デジタル商品”へ https://x.com/SIPO_Tokyo/status/2034151684193271816?s=20
- SECが暗号資産を体系分類 https://x.com/SITIONjp/status/2034453774857908417?s=20
- 米SECが“トークン化証券”を正式承認 https://x.com/SITIONjp/status/2034453774857908417?s=20
- Coinbase×Worldと人間証明×AI取引 https://x.com/SITIONjp/status/2031197299746156931?s=20
- World Network AgentKit https://x.com/SITIONjp/status/2034050609440268403?s=20
- AI×金融×暗号資産の統合 https://x.com/SITIONjp/status/2033322048655950323?s=20
第1章:線が引かれ始めた市場──分類という名の“選別”
いま市場で起きている変化を一言で表すなら、それは「明確化」ではありません。
より正確に言えば、分類による選別の開始です。
これまで暗号資産を巡る最大の論点は、「それが証券なのかどうか」でした。
この問いは長い間、業界全体を覆う不確実性の源でもありました。
証券であれば厳格な規制の対象となり、そうでなければ比較的自由に扱われる。
しかし実際には、多くのプロジェクトがその中間に位置し、明確な線引きがないまま市場だけが先行してきました。
その曖昧さこそが、これまでのクリプト市場の特徴でもあり、同時に最大のリスクでもあったわけです。
ところが、ここにきて状況が変わり始めています。
SECとCFTCは、暗号資産を単一の枠で扱うのではなく、性質ごとに分類するアプローチを取り始めました。
https://x.com/SITIONjp/status/2034386212786692361?s=20
これは単にルールが明確になったという話ではありません。
むしろ重要なのは、
すべてを一律に評価するフェーズが終わり、個別に仕分けるフェーズに入った
という点です。
この変化は、見た目以上に大きな意味を持っています。
なぜなら、「証券か否か」という二択の世界では、グレーゾーンが広く残りますが、分類の世界ではそうはいかないからです。
分類とは、言い換えればラベル付けです。
デジタル商品なのか
ステーブルコインなのか
デジタル証券なのか
それともその他なのか
このラベルが貼られた瞬間、その資産が通ることのできる制度、従うべきルール、アクセスできる市場が決まります。
つまりこれは、「自由度が上がった」というよりも、
進めるルートと進めないルートが明確に分岐した
ということです。
この動きは、関連するツィートでも整理されています。
SECが暗号資産を体系的に分類し始めた点について
また、規制当局のスタンスが「全面規制」でも「全面容認」でもなく、
構造的に整理しながら取り込む方向へ移っていることも指摘されています。
ここで見落としてはいけないのは、このプロセスが立法ではなく行政主導で進んでいるという点です。
通常、こうした大きな制度変更は法律によって整備されるべきものです。
しかし現実には、議会での合意形成は時間がかかり、利害調整も複雑になります。
その結果、いま起きているのは逆の流れです。
まず行政機関がガイダンスや解釈を通じて枠組みを提示し、
その後に立法がそれを追認、あるいは修正する形で制度化されていく。
これは言い換えると、
ルールが完成してから市場が動くのではなく、市場を動かすために暫定ルールが先に敷かれている
という状態です。
この非対称性は非常に重要です。
なぜなら、市場参加者にとって重要なのは「最終的な法律」ではなく、
いま何が許され、何が許されないのかという運用上の現実だからです。
そしてこの現実が、すでに動き始めています。
分類が行われるということは、その裏側で必ず「通過できるもの」と「通過できないもの」が発生します。
ここで起きているのは、単なる整理ではなく、実質的にはフィルタリングです。
制度に適合する構造を持つものは、
→ 既存金融と接続し、流動性を取り込み、拡張していく
一方で、そうでないものは、
→ 規制の外側に留まり、アクセスできる市場が制限されていく
この分岐は、時間とともにさらに拡大していくはずです。
つまりいまは、「どのプロジェクトが伸びるか」という従来の競争に加えて、
そもそも制度に入れるのかどうかという選別が同時に行われている段階です。
この構造を理解しないまま市場を見ると、単なるニュースの断片にしか見えません。
しかし一歩引いて見ると、そこには明確な方向性があります。
それは、完全な自由市場でも、完全な規制市場でもない、
“分類された市場”の誕生です。
そしてこの分類こそが、次の章で扱うADAの位置づけにも直結してきます。
なぜある資産が制度側に寄り、
なぜ別の資産がそうならないのか。
その違いは、単なる人気や時価総額ではなく、
設計そのものが制度とどう関係しているかにあるからです。
ここから先は、その具体例として、Cardano、そしてADAがどのように位置づけられ始めているのかを見ていきます。
第2章:ADAはなぜこのタイミングで浮上したのか
今回の規制の動きの中で、Cardano、そしてADAに関する言及が注目を集めています。
ただし、ここで重要なのは、それを単なる「ポジティブニュース」として受け取らないことです。
むしろ見るべきなのは、
なぜこのタイミングで、どのような文脈でADAが位置づけられたのか
という点です。
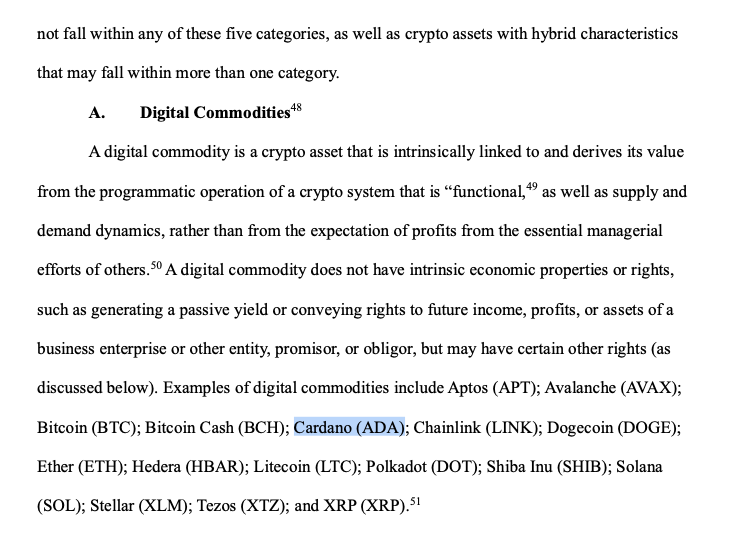
SECの整理の中で、ADAは「デジタル商品」というカテゴリに含まれる形で扱われました。
これは一見すると、「証券ではない」という意味での安心材料のように見えるかもしれません。
しかし、本質はそこではありません。
重要なのは、
ADAが“どの制度レイヤーに属する資産として理解されたのか”
という点です。
ここで思い出すべきなのは、第1章で見た「分類」という考え方です。
いまの規制は、暗号資産を一律に評価するのではなく、
それぞれの性質に応じて、異なる枠組みに配置していく方向に進んでいます。
その中で、ADAは「デジタル商品」という位置に置かれました。
これはつまり、
金融商品としての発行・販売の問題ではなく、
市場で取引される価値資産として扱われる側に入った
ということを意味します。
この違いは非常に大きいです。
なぜなら、証券として扱われる場合、
発行主体、情報開示、販売プロセスなどに強い規制がかかる一方で、
商品として扱われる場合は、より市場中心の枠組みの中で評価されるからです。
ではなぜ、ADAはそのように整理されたのでしょうか。
ここで見えてくるのが、Cardanoの設計思想との関係です。
Cardanoは、立ち上げ当初から以下の点を重視してきました。
- 分散性の確保
- プロトコルレベルでの検証可能性
- ガバナンスの透明性と進化性
これらは一見すると、純粋に技術的・哲学的な選択のように見えます。
しかし制度の視点から見ると、それはまったく別の意味を持ちます。
つまり、
特定の主体に依存しない構造であること
ルールが事前に定義され、検証可能であること
意思決定が分散されていること
これらはすべて、規制当局にとって重要な判断材料になります。
なぜなら、証券として扱われるかどうかの大きな基準の一つが、
「他者の努力に依存して利益を期待する構造」かどうかだからです。
この点において、Cardanoは比較的明確に、
単一の発行主体や運営主体に依存しないネットワーク構造を持っています。
その結果として、ADAは「証券ではない」という消極的な評価ではなく、
“商品として扱うことが自然である構造”を持つ資産として読み取られた可能性があります。
この点については、以下のツィートでも整理されています。
ここで重要なのは、これは単なる分類の結果ではなく、
設計と制度の相互作用の結果であるという点です。
つまり、
プロトコルの設計が、そのまま制度上の扱いに影響を与え始めている
ということです。
これは暗号資産全体にとって、かなり重要な転換点です。
これまでは、
- 技術として優れているか
- ユースケースがあるか
- 市場で人気があるか
といった要素が主に語られてきました。
しかしこれからは、それに加えて、
制度に適合する構造を持っているかどうか
が、同じくらい重要な評価軸になります。
この視点で見ると、今回のADAの位置づけは、
単なる一銘柄の話ではありません。
それはむしろ、
どのような設計思想を持つブロックチェーンが、制度の内側に入りやすいのか
というサンプルとして読むべきものです。
そしてここでさらに興味深いのは、
この流れがTradFi側の動きとも一致している点です。
次章で見るように、伝統金融はブロックチェーンを排除するのではなく、
むしろ自らの枠組みの中に取り込もうとしています。
そのとき必要になるのは、無秩序な自由ではなく、
制度と接続可能な構造を持つネットワークです。
その観点で見たとき、Cardanoがどの位置に立っているのか。
そしてそれが今後どのような意味を持つのか。
そのヒントは、すでに今回の分類の中に現れ始めています。
第3章:伝統金融は負けたのか──トークン化証券の本質
ここまで見てきた規制の変化や分類の動きは、暗号資産側の話に見えるかもしれません。
しかし実際には、もう一つの大きな軸があります。
それが、伝統金融(TradFi)の側で何が起きているのかという視点です。
暗号資産の文脈ではよく、「DeFiが銀行を置き換える」「既存金融はディスラプトされる」といった語られ方がされてきました。
この構図は分かりやすく、初期のWeb3の物語としては非常に強いものでした。
ただ、現実の動きは少し違います。
いま起きているのは、
置き換えではなく、吸収です。
その象徴的な例が、Nasdaqによるトークン化証券の動きです。
この仕組みのポイントは非常に明確です。
- トークン化された証券は、従来の株式と同じオーダーブックで取引される
- ティッカー、価格、投資家の権利は完全に同一
- 清算・決済には従来のインフラ(DTCなど)も関与する
つまり、これは「新しい市場を作る」という話ではありません。
むしろ、
既存の市場の中に、ブロックチェーンを組み込む
というアプローチです。
この動きについては、以下のツィートでも触れています。
ここで重要なのは、この構造が意味するところです。
多くの人は、「トークン化=オンチェーン化=DeFi化」と考えがちです。
しかし実際にはそうではありません。
今回のモデルでは、
- 取引は既存市場のルールに従う
- 投資家の権利も従来と同じ
- 規制の枠組みも維持される
そのうえで、
裏側のインフラとしてブロックチェーンが使われる
という形になっています。
これは一見すると保守的に見えるかもしれません。
しかし、構造的には非常に強い動きです。
なぜなら、TradFiはすでに持っているものを失っていないからです。
- 規制の優位性
- 流動性
- 信用
- 投資家基盤
これらを維持したまま、ブロックチェーンの効率性や透明性を取り込むことができる。
つまり、
「ルールはそのままに、インフラだけをアップデートする」
という戦略です。
この点を踏まえると、「DeFiがTradFiに勝つ」という単純な構図は成立しません。
むしろ現実は、
TradFiが自らのルールの中に、ブロックチェーンを取り込んでいる
という形に近いです。
ここで視点をもう一歩進めると、重要な問いが見えてきます。
それは、
どのブロックチェーンが、この“吸収プロセス”に参加できるのか
という問題です。
すべてのチェーンが対象になるわけではありません。
TradFi側から見たときに重要なのは、
- 規制との整合性
- 透明性と検証可能性
- 安定したガバナンス
- 予測可能なルール
といった要素です。
つまり、ここでもまた、
分類と選別が行われているわけです。
この構造は、第2章で見たADAの位置づけともつながります。
制度に適合しやすい設計を持つネットワークは、
→ TradFiと接続し、より大きな流動性にアクセスできる
一方で、そうでないものは、
→ 独自のエコシステムの中で閉じた成長を目指すことになる
この分岐は、今後さらに重要になっていきます。
なぜなら、トークン化証券は単なる一つの事例ではなく、
金融市場そのものの構造変化の入り口だからです。
株式、債券、ファンド、不動産。
あらゆる資産がトークン化される可能性があります。
そのとき問われるのは、
どのインフラがその裏側を支えるのか、という点です。
ここで改めて整理すると、現在の状況はこうなります。
- 規制当局は分類を進めている
- TradFiはブロックチェーンを取り込み始めている
- AIは金融にアクセスするための新しい条件を必要としている
これらはバラバラの動きではなく、
同じ方向に収束しつつある変化です。
ただし、この流れがそのままスムーズに進むわけではありません。
次章で見るように、制度の中にはまだ大きな未確定領域が残っています。
特に、ステーブルコインや利回りといった領域では、
政治的な交渉と利害対立が強く影響しています。
つまり、
実装は始まっているが、決着はまだついていない。
この中間状態こそが、いまの市場のリアルです。
次は、その「未決着の領域」を見ていきます。
第4章:それでも決着していない領域──政治としての金融
ここまで見てきたように、規制の分類は進み、TradFiはブロックチェーンを取り込み始めています。
一見すると、制度化は順調に進んでいるようにも見えます。
しかし実際には、すべてが整理されたわけではありません。
むしろ重要な領域ほど、まだ結論が出ていないのが現状です。
その代表例が、**ステーブルコインと利回り(yield)**の問題です。
ステーブルコインは、暗号資産と伝統金融をつなぐ最も重要な接点の一つです。
ドルと連動し、決済やDeFi、国際送金に広く使われるこの領域は、
単なる技術ではなく、通貨主権や金融システムそのものに関わる問題でもあります。
だからこそ、この分野は純粋な技術論では終わりません。
銀行、規制当局、議会、それぞれの利害が強く絡み合い、
制度設計は政治的な交渉の場になっています。
この状況は、最近の議論からも見えてきます。
ステーブルコインの利回りをどこまで認めるのか。
銀行と競合する形になるのか、それとも銀行の枠内に収めるのか。
住宅金融や地域銀行の問題とどう結びつくのか。
こうした論点は、単なる暗号資産の話ではなく、
既存金融の構造そのものに影響を与えるテーマです。
そのため、議論は前進しながらも、完全には収束していません。
関連する動きについては、以下のツィートでも触れています。
ここで重要なのは、これまで見てきた「行政の前進」との関係です。
第1章で触れたように、SECやCFTCはすでに一定の整理を進めています。
つまり、運用レベルでは市場を動かすための枠組みが整い始めています。
しかし一方で、立法の側ではまだ調整が続いています。
この構造を整理すると、こうなります。
- 行政:ガイダンスや解釈を通じて市場を前に進める
- 立法:利害調整の中で最終ルールを決める
そしてこの二つは、必ずしも同じスピードでは動きません。
結果として、いま市場は
“暫定的に動いている制度”の上に乗っている状態
になっています。
これは不安定にも見えますが、同時に重要な意味も持っています。
なぜなら、この状態では、
どの方向に制度を固めるのかという“余地”がまだ残っているからです。
つまり、すべてが決まった後の世界ではなく、
いままさに決まりつつある世界に私たちはいるわけです。
この「未決着」という状態は、リスクでもあり、機会でもあります。
- ルールが確定していないため、予測は難しい
- しかし同時に、構造が変わる余地がまだ残っている
ここで改めて思い出すべきなのは、本記事のテーマです。
いま起きているのは、自由化でも規制強化でもなく、
選別を前提とした制度化です。
その選別の基準は、まだ完全には固定されていません。
どこまでが制度の内側に入るのか。
どの条件を満たせば受け入れられるのか。
どの領域は既存金融が守り、どの領域が開放されるのか。
これらはすべて、現在進行形で交渉されています。
そしてこの交渉の結果は、暗号資産だけでなく、
AI、決済、資本市場といった広い領域に影響を与えることになります。
だからこそ、この章で見た「未決着の領域」は、単なる遅れではありません。
むしろそれは、
これからの金融の形が最終的に決まる“交渉の場”そのものです。
そしてその先にあるのが、次の論点です。
AIは、この制度の中でどのように金融と接続するのか。
これは単なる技術の話ではなく、
主体とは誰か、責任は誰が負うのかという根本的な問題に直結します。
次章では、このAIと金融の接点について見ていきます。
了解です。それでは第5章に進みます。
第5章:AIはどこで金融と接続するのか
ここまで見てきた規制、TradFi、そして制度化の流れは、もう一つの大きな変化と強く結びついています。
それが、AIの経済主体化です。
これまでの議論では、「AIが金融を使う」という話は比較的シンプルに語られてきました。
AIが取引を行い、資産を管理し、意思決定を最適化する。
いわば、人間の代わりに金融活動を行う存在としてのAIです。
しかし、ここにきてその議論は一段深いレイヤーに入っています。
問題は、「AIが何をできるか」ではなく、
AIは“誰として”行動するのか
という点に移ってきています。
これは単なる技術的な問題ではありません。
むしろ制度の根幹に関わるテーマです。
金融の世界では、すべての取引において
- 誰が行ったのか
- 誰が責任を負うのか
- 誰が権利を持つのか
が明確である必要があります。
銀行口座も、証券口座も、すべては「主体」が前提です。
では、AIはどうでしょうか。
AI自身は法人でも個人でもありません。
つまりそのままでは、金融システムの中に入ることができない存在です。
この問題は以前から指摘されていましたが、
いま起きているのは、その次の段階です。
単に「AIは口座を持てない」という話ではなく、
AIを金融に接続するための条件が具体的に設計され始めている
という点です。
その中核にあるのが、以下の要素です。
- 本人性(誰の代理なのか)
- 責任帰属(誰が結果を引き受けるのか)
- 認証と証明(その関係をどう証明するのか)
この3つが揃わなければ、AIは金融の世界に入ることができません。
ここで登場するのが、Web3的なアプローチです。
DID(分散型ID)や選択的開示、ゼロ知識証明といった技術は、
まさにこの問題を解くために存在しています。
つまり、
AIと金融をつなぐためのインフラとして、ブロックチェーンが必要になる
という構図です。
この流れは、最近の動きにもはっきりと現れています。
CoinbaseとWorldの連携による「人間証明」の仕組みや、
AIエージェントが特定の個人や主体と結びつくためのフレームワークなど、
すでに具体的な実装が始まっています。
関連するツィートでも、この点が整理されています。
ここで重要なのは、この流れが偶然ではないということです。
これまで見てきたように、
- 規制は分類を進めている
- TradFiはブロックチェーンを取り込み始めている
- ステーブルコインは制度の中で再設計されつつある
この中に、AIが入ってくる余地はすでに用意されています。
ただし、そのままでは入れない。
だからこそ必要になるのが、
主体と証明をつなぐレイヤーです。
そしてこのレイヤーこそが、
CardanoやMidnightのような設計と強く関係してきます。
Cardanoが持つ透明性と検証可能性。
Midnightが提供しようとしている選択的開示とプライバシー。
この二つは、単なる機能ではなく、
AIが制度の中で活動するための条件そのものに近いものです。
ここで一つ整理しておくべきことがあります。
AIと金融の関係は、単に「便利になる」という話ではありません。
それはむしろ、
金融システムにおける“主体”の定義そのものを拡張する動きです。
人間だけが主体だった世界から、
AIが代理として、あるいは半独立的に活動する世界へ。
そのとき必要になるのは、
無制限の自由ではなく、
誰が何をしたのかを証明できる構造です。
そしてその構造は、従来の中央集権的なシステムだけでは支えきれません。
ここで再び、ブロックチェーンが登場します。
つまり、
AIの進化が、ブロックチェーンの必要性を強め、
同時に規制がその枠組みを整え始めている。
この三つの流れは、別々ではなく、
同じ地点に向かって収束していると見るべきです。
その収束点において、CardanoとMidnightはどのような役割を果たすのか。
次章では、その位置づけをより明確に整理していきます。
第6章:CardanoとMidnightの役割──2層構造としての解
ここまで見てきた流れを整理すると、現在の金融は三つの圧力の中で再構成されています。
- 規制は分類を通じて市場に線を引き始めた
- TradFiはブロックチェーンを内部に取り込み始めた
- AIは金融に接続するための新しい条件を必要としている
この三つが交差する地点において、求められているのは単なる技術ではありません。
制度に適合しながら、同時に新しい要件にも応えられるインフラです。
ここで重要になるのが、CardanoとMidnightの関係です。
この二つはしばしば同じ文脈で語られますが、役割は明確に異なります。
むしろ、異なる役割を持つからこそ、セットとして意味を持つ構造になっています。
Cardano:制度の中で機能するインフラ
まずCardanoは、今回の議論の中では比較的分かりやすい位置にあります。
第2章で見たように、ADAはデジタル商品として整理され、
制度との整合性が高い構造を持つネットワークとして読み取られ始めています。
ここでのポイントは、単に「規制に優しい」ということではありません。
Cardanoの本質は、
ルールが明確で、検証可能で、かつ分散されていることにあります。
- プロトコルの仕様が公開されている
- 挙動が形式的に検証可能である
- ガバナンスが分散的に設計されている
これらはすべて、制度側から見たときに重要な特性です。
なぜなら、制度は予測可能性を必要とするからです。
誰が何をするのか分からないシステムでは、金融は成立しません。
しかし同時に、特定の主体に過度に依存する構造もまたリスクになります。
Cardanoはこの二つの間、
分散性と予測可能性のバランスを取る設計を持っています。
その結果として、
制度の内側で機能することが可能なブロックチェーン
という位置に立ち始めています。
Midnight:プライバシーとコンプライアンスの接続層
一方で、制度の内側に入るだけでは解決しない問題があります。
それが、プライバシーと規制の両立です。
金融の世界では、透明性と同時に、情報の保護も必要です。
- すべてが公開されれば、企業活動や個人の権利は守れない
- しかし完全に非公開であれば、規制や監査が成立しない
この矛盾は、これまで明確な解決策を持っていませんでした。
ここに対して提示されているのが、Midnightのアプローチです。
Midnightは、ゼロ知識証明などを用いて、
必要な情報だけを選択的に開示することを可能にします。
つまり、
- 普段はプライバシーを保つ
- 必要な場合にだけ、検証可能な形で情報を提示する
という構造です。
これは単なるプライバシー機能ではありません。
むしろ、
制度とプライバシーの矛盾を解消するためのレイヤーです。
この点は、AIの文脈とも強く結びつきます。
AIが金融活動を行う場合、
すべてのデータを公開することは現実的ではありません。
しかし同時に、完全にブラックボックスでも許されません。
そこで必要になるのが、
証明可能でありながら非公開である状態です。
Midnightは、この要件に直接対応する設計になっています。
「制度適合」と「選択的開示」という2層構造
ここまでをまとめると、CardanoとMidnightは次のような関係にあります。
- Cardano:制度に適合し、公共性と透明性を担保する層
- Midnight:プライバシーとコンプライアンスを調整する層
これは単なる機能分担ではなく、
金融システムの新しい構造そのものを示唆しています。
従来の金融は、
中央集権的な機関がこの両方を担っていました。
- ルールを決める
- 取引を管理する
- 情報を保持し、必要に応じて開示する
しかし分散型の世界では、これを一つの主体で行うことが難しくなります。
その結果として現れているのが、
レイヤー分離型の設計です。
- 基盤となるルールと透明性(Cardano)
- 条件付きの開示とプライバシー(Midnight)
この二つが組み合わさることで、初めて
制度と分散性の両立が現実的なものになります。
制度化時代における位置取り
ここで改めて重要なのは、今回のテーマである「選別」です。
制度は、すべてのブロックチェーンを受け入れるわけではありません。
必要とされるのは、あくまで
- ルールに適合できるもの
- 監査や検証が可能なもの
- 必要に応じて情報を開示できるもの
です。
この条件を満たすためには、
単一の機能ではなく、複数の要素が必要になります。
Cardano単体でもなく、
Midnight単体でもなく、
両者が組み合わさることで初めて成立する構造です。
この意味で、CardanoとMidnightは単なるプロジェクトではなく、
制度化時代における一つの解答の形として見ることができます。
ここまでで、制度の側、TradFiの動き、AIの要請、
そしてCardanoとMidnightの位置づけを一通り見てきました。
残るのは、この流れがどこに向かうのかという問いです。
制度はどこまで開かれるのか。
何が内側に入り、何が外に残るのか。
そしてそのルールは、誰が決めるのか。
最後に、その「落とし所」について整理していきます。
終章:落とし所はどこになるのか
ここまで見てきた流れは、一つの結論に収束していきます。
それは、
金融の未来はすでに方向性が決まった、ということではありません。
むしろ逆です。
いま私たちは、
金融の構造そのものが決まりつつある過程の中にいる
という状態にあります。
規制は分類を進め、
TradFiはブロックチェーンを取り込み、
AIは新しい主体として制度への接続を求めている。
しかし、そのすべてが完全に整理されたわけではありません。
だからこそ、ここで重要になるのは「答え」ではなく、
どのように決まっていくのかというプロセスです。
そのプロセスを理解するために、いくつかの問いを改めて置いておきます。
どこまでが制度の内側に入るのか
すべての暗号資産が制度に取り込まれるわけではありません。
分類が行われるということは、
必ず「内側」と「外側」が生まれるということです。
- 制度と整合する設計を持つもの
- 検証可能で、透明性があり、責任の所在が明確なもの
こうした条件を満たす資産やネットワークは、
既存金融と接続し、より大きな市場にアクセスしていくでしょう。
一方で、それを満たさないものは、
制度の外側で独自のエコシステムを形成することになります。
この分岐は、今後ますます明確になっていくはずです。
何が排除されるのか
選別という言葉には、必ずもう一つの側面があります。
それは、排除です。
ただしここで言う排除は、単純な否定ではありません。
制度に入らないものはすべて消える、という話ではない。
むしろ、
- 規制の外側で存在し続ける領域
- より自由度の高い実験的な空間
として残る可能性もあります。
つまりこれからの市場は、
一つに収束するのではなく、
制度内と制度外の二層構造へと分かれていくと考えられます。
その中で、どちらに位置するかは、
プロジェクトごとの選択であり、設計の結果でもあります。
誰がルールを決めるのか
そして最後に残るのが、この問いです。
ルールは誰が決めるのか。
国家なのか。
規制当局なのか。
市場なのか。
それともプロトコルなのか。
現実には、このどれか一つではありません。
いま起きているのは、
複数のレイヤーが同時にルールを形成している状態です。
- 行政はガイダンスを通じて市場を方向付ける
- 立法は利害調整の中で枠組みを確定する
- 市場は実際の資金の流れによって現実を作る
- プロトコルは技術的な制約と可能性を定義する
この四つが重なり合いながら、最終的な形が決まっていきます。
つまり、ルールは「上から与えられるもの」ではなく、
相互作用の中で形成されるものへと変わりつつあります。
実装競争の始まり
ここまでの議論を踏まえると、
今回のテーマはよりはっきりと見えてきます。
いま起きているのは、革命ではありません。
市場が一気に自由化されるわけでもなければ、
すべてが規制によって閉じられるわけでもない。
そうではなく、
分類され、選ばれ、接続されるプロセスが始まっています。
その意味で、これは「勝者総取り」のゲームではありません。
むしろ、
どの条件を満たすことで、どのレイヤーに参加できるのか
という、構造的な競争です。
そしてその競争は、すでに始まっています。
- 規制に適合する設計を持つか
- TradFiと接続できるか
- AIの要請に応えられるか
- プライバシーとコンプライアンスを両立できるか
これらすべてが、評価軸として同時に機能し始めています。
CardanoやMidnightの位置づけも、
この文脈の中で初めて意味を持ちます。
単なる技術の優劣ではなく、
制度とどのように接続できる構造を持っているのか
という観点で評価される時代に入ったということです。
最後に、もう一度この言葉で締めたいと思います。
いま起きているのは革命ではない。選別である。
そしてその選別は、終わりではなく、始まりです。
金融の未来をめぐる本当の競争は、
いま、実装という形で始まったばかりなのだと思います。
もしこの記事が気に入っていただけましたら、SIPO、SIPO2、SIPO3への委任をどうぞよろしくお願いいたします!10ADA以上の少量からでもステーキングが可能です。
シリーズ連載:進化するカルダノ・ベーシック
エポックな日々
ダイダロスマニュアル
ヨロイウォレット Chromeブラウザ機能拡張版マニュアル
Laceマニュアル
SIPOはDRepへの登録と活動もしております。もしSIPOの活動に興味がある方、DRepへの委任方法について知りたい方は以下の記事をご覧ください。また委任もぜひお願いいたします。
SIPOのDRepとしての目標と活動方針・投票方法
SIPOのDRep投票履歴:https://sipo.tokyo/?cat=307
ダイダロスの方は最新バージョン7.0.2で委任が可能になりました。
SIPOのDRep活動にご興味がある方は委任をご検討いただければ幸いです。
DRep ID:
drep1yffld2866p00cyg3ejjdewtvazgah7jjgk0s9m7m5ytmmdq33v3zh
二つのIDはダイダロス以外のウォレットではどちらも有効です。ADAホルダーがSIPOにガバナンス権を委任する際に使用できます。
引き続きどうぞよろしくお願いいたします。エポック619終了時点ステーキング動向